市政管网清淤机器人实现安全环保高效施工
清淤机器人作为核心装备,结合检测与非开挖修复技术,已形成市政管网成套作业体系,能够实现远程控制、污泥减量化与封闭运输,达成了安全、环保、高效的文明施工目标。

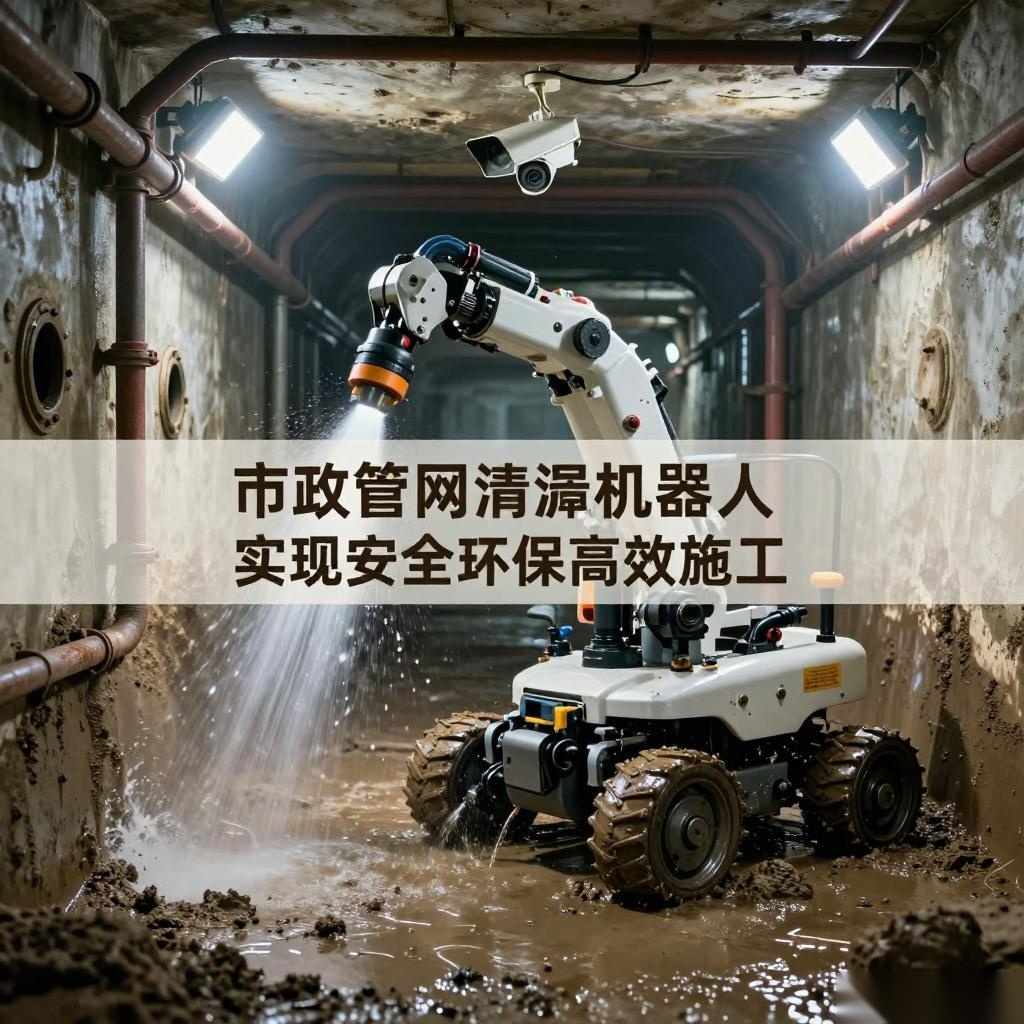
清淤机器人作为核心装备,结合检测与非开挖修复技术,已形成市政管网成套作业体系,能够实现远程控制、污泥减量化与封闭运输,达成了安全、环保、高效的文明施工目标。
评估财务机器人的成本效益需从成本与收益两方面入手。成本包括采购、运营、培训及人员成本;收益则体现在效率提升、成本降低、客户满意度提高及预测能力改善等方面。结合企业实际用途进行综合评估是关键。
机器设备的折旧年限通常不低于10年,具体依据《企业所得税法实施条例》规定。折旧计算需考虑预计净残值,采用直线法按月计提,并计入相应成本费用科目。
机器人销售的经营范围需参照《国民经济行业分类》进行规范申报,常见表述包括技术开发、销售及系统集成等。文章分析了经营范围申报的常见不规范之处,并提供了登记机关核定的实用“三步走”方法,帮助企业准确高效地...
财务机器人无法完全替代会计人工,尤其在职业判断、战略沟通与伦理责任等核心领域。未来会计行业将重塑,基础核算岗位可能缩减,而具备技术能力与商业洞察力的复合型人才将更具竞争力。
融资租赁取得的机器设备需通过“固定资产”、“未确认融资费用”和“长期应付款”等科目进行账务处理。融资租赁与经营租赁在租赁期限、风险报酬转移、期满处置等方面存在本质区别,是企业选择租赁方式时需考量的关键...